Efficienza energetica e detrazioni
Detrazioni edilizie 2026 ed ENEA: Bonus Casa, Ecobonus, obblighi, documenti e massimali
Aggiornato a settembre 2026
Ristrutturare un'abitazione significa spesso affrontare contemporaneamente lavori edilizi, interventi sugli impianti, efficientamento energetico e agevolazioni fiscali.
Ed è proprio qui che iniziano i dubbi.
Serve la pratica ENEA?
Devo aprire una CILA per poter detrarre?
Posso usare Bonus Casa per alcune opere ed Ecobonus per altre?
Quale bonifico devo fare?
Che cosa deve essere scritto in fattura?
Se ho già predisposto la Legge 10 sono automaticamente a posto anche con ENEA?
La risposta non dipende da un solo elemento.
Per gestire correttamente una detrazione bisogna infatti distinguere almeno quattro aspetti:
- che tipo di lavoro viene realizzato;
- quale agevolazione fiscale viene utilizzata;
- quali adempimenti edilizi, energetici o di sicurezza richiede l'intervento;
- quali documenti devono essere predisposti e conservati.
La comunicazione ENEA è soltanto uno di questi adempimenti.
Non tutti i lavori che beneficiano del Bonus Casa richiedono una comunicazione ENEA.
Allo stesso tempo esistono interventi per i quali ENEA è necessaria anche se non è stata presentata alcuna CILA, perché pratica edilizia e adempimento fiscale seguono normative differenti.
Che cos'è la cosiddetta “pratica ENEA”?
Nel linguaggio comune viene chiamata pratica ENEA, ma si tratta in realtà della trasmissione telematica dei dati relativi a determinati interventi agevolati.
Nel portale ENEA sono presenti due percorsi distinti particolarmente importanti per le abitazioni:
Ecobonusper gli interventi di miglioramento dell'efficienza energetica.
Bonus Casaper gli interventi agevolati ai sensi dell'art. 16-bis del TUIR che comportano risparmio energetico e/o utilizzo di fonti energetiche rinnovabili.
La comunicazione ENEA:
- non è una pratica edilizia;
- non autorizza l'esecuzione dei lavori;
- non sostituisce CILA, SCIA o altri eventuali titoli;
- non sostituisce la relazione energetica comunemente chiamata “Legge 10”;
- non sostituisce l'APE;
- non costituisce da sola una certificazione definitiva del diritto alla detrazione fiscale.
È quindi perfettamente possibile avere:
CILA senza ENEAoppureENEA senza CILAoppureCILA + Legge 10 + ENEA
quando il tipo di intervento richiede tutti e tre gli adempimenti.
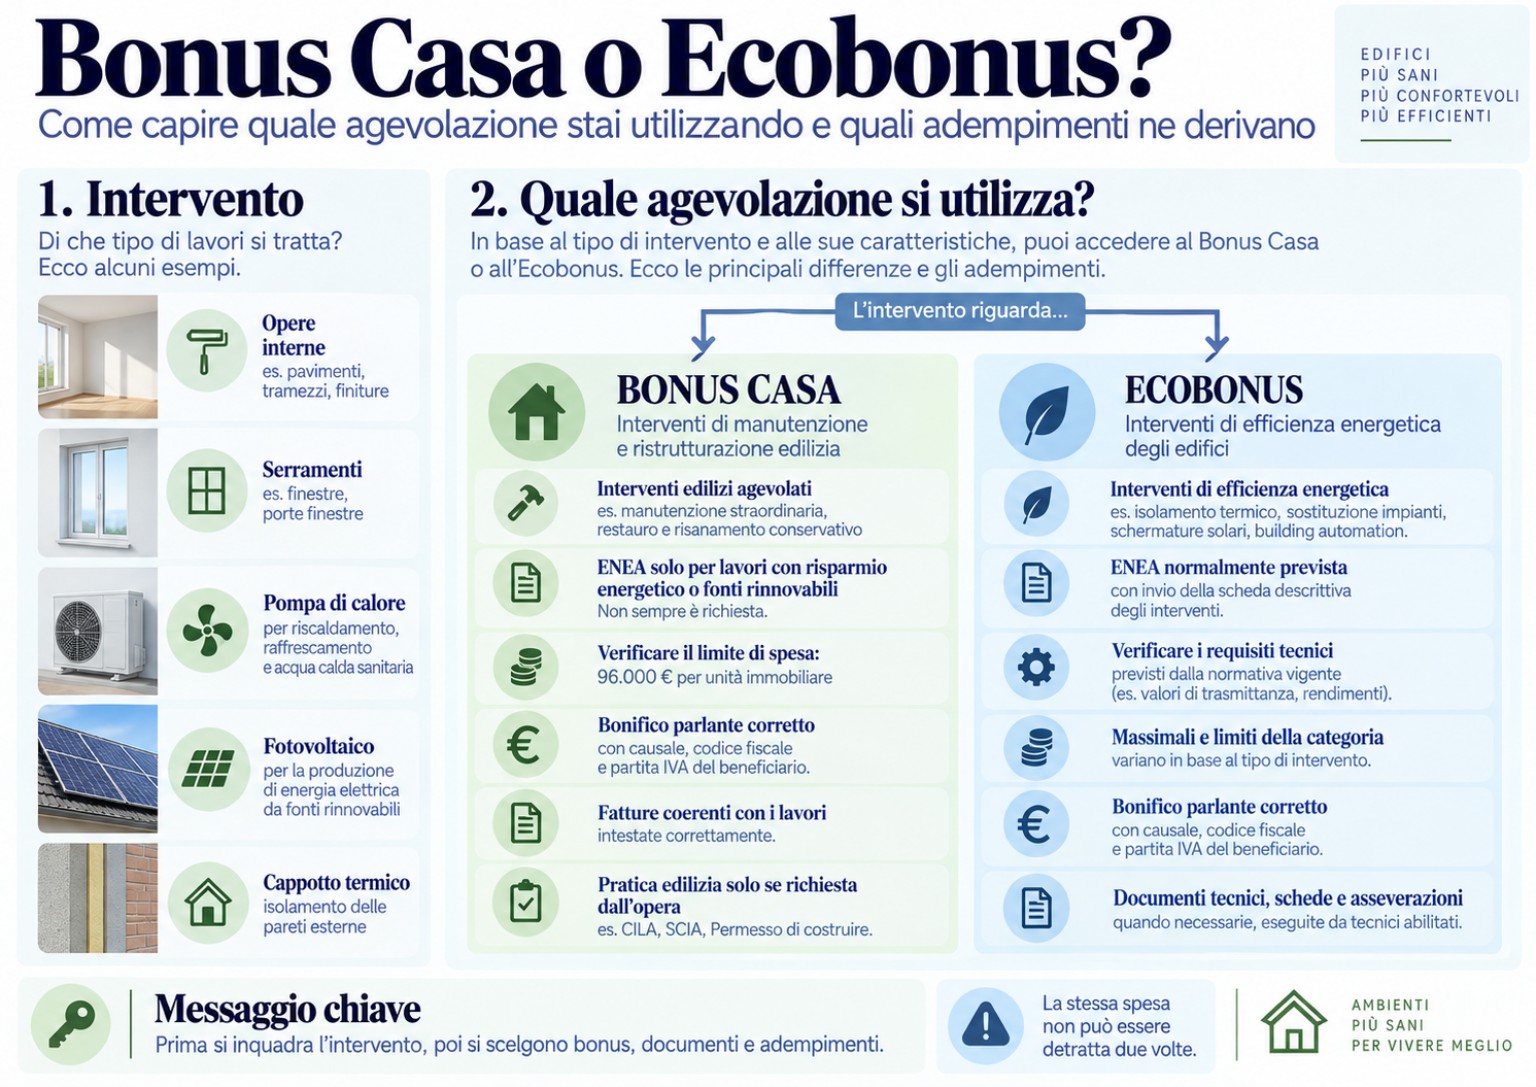
Bonus Casa ed Ecobonus: prima bisogna capire quale detrazione si sta utilizzando
Uno degli errori più frequenti consiste nel ragionare soltanto sul tipo di prodotto acquistato.
Per esempio:
“Ho cambiato le finestre, quindi faccio ENEA.”
Oppure:
“Ho installato una pompa di calore, quindi è Ecobonus.”
Non è sufficiente.
Lo stesso intervento può, in determinate condizioni, essere fiscalmente inquadrato nell'Ecobonus oppure nel Bonus Casa.
Bisogna quindi stabilire:
- se l'intervento è effettivamente agevolabile;
- con quale agevolazione;
- quale aliquota compete;
- quali requisiti tecnici devono essere rispettati;
- quali documenti devono essere prodotti;
- quale comunicazione ENEA deve essere trasmessa.
Quali sono le percentuali di detrazione nel 2026?
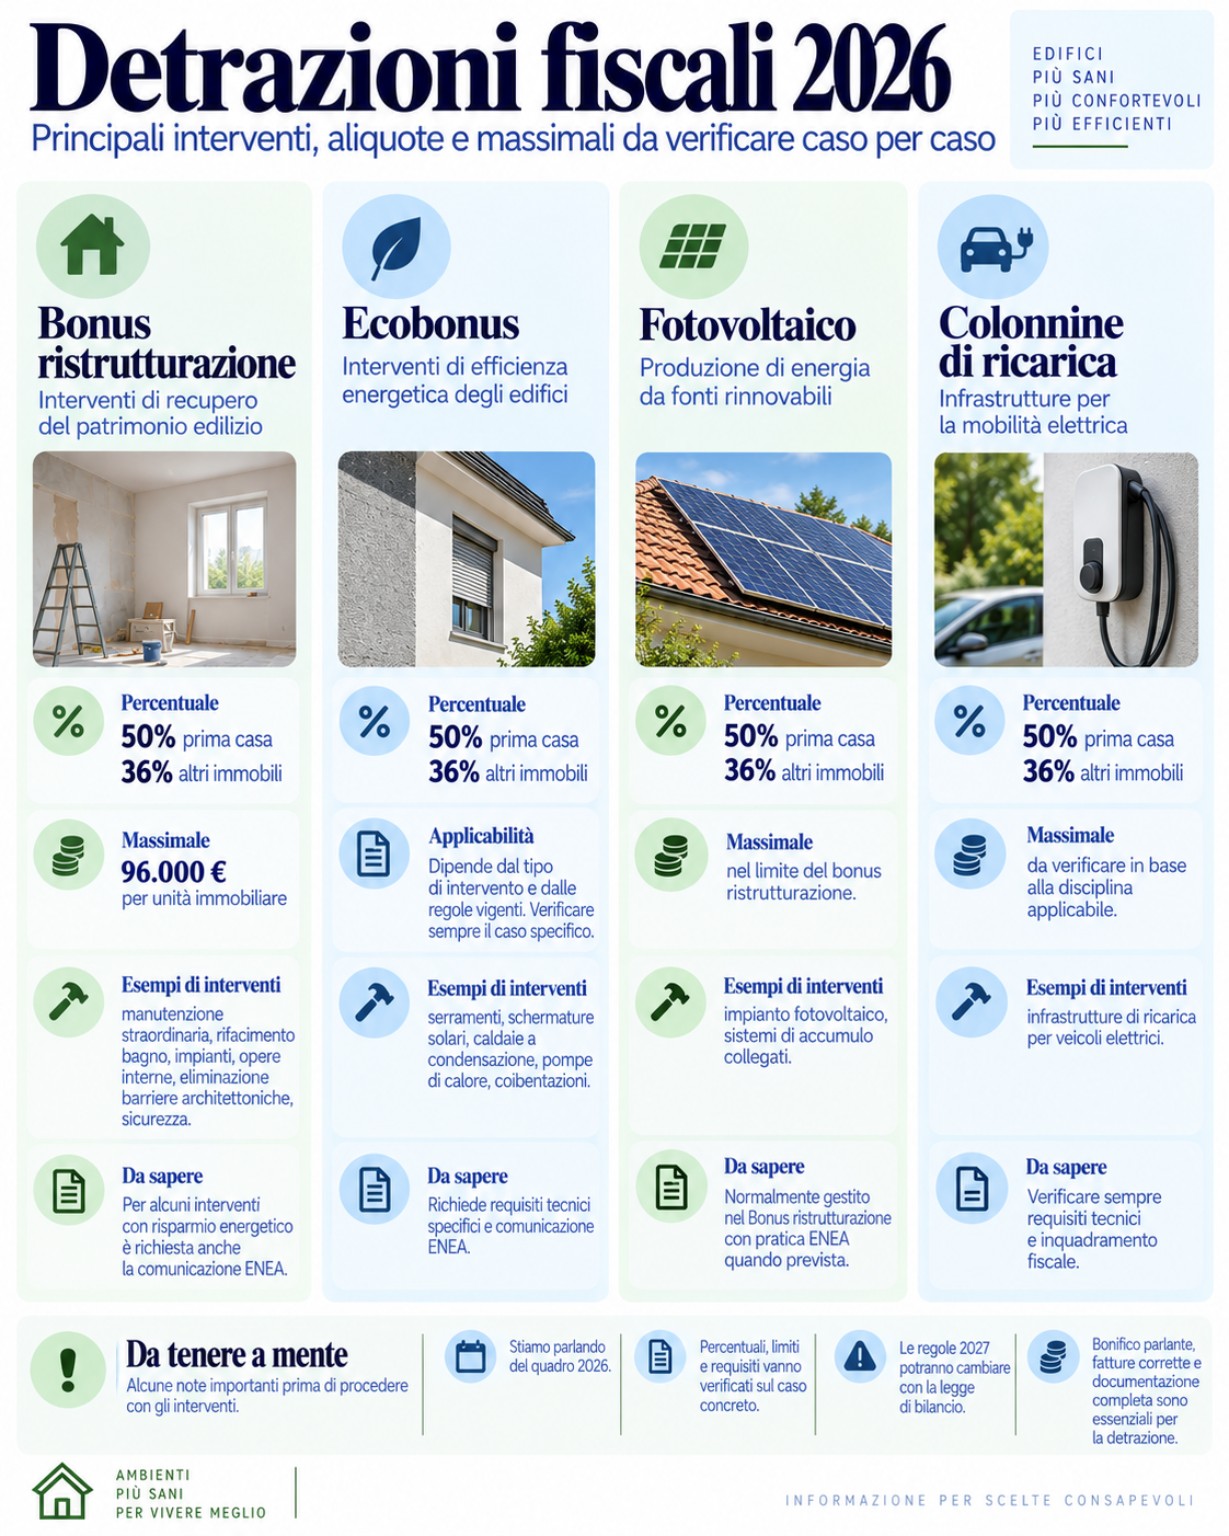
Per il 2026 le aliquote di Bonus Casa ed Ecobonus sono, in linea generale:
50%quando la spesa è sostenuta dal proprietario o dal titolare di un diritto reale di godimento per interventi sull'unità immobiliare adibita ad abitazione principale.
36%negli altri casi.
È importante quindi verificare non soltanto l'immobile, ma anche:
- chi sostiene effettivamente la spesa;
- quale rapporto possiede con l'immobile;
- se ricorrono i requisiti per l'aliquota maggiorata.
Chi può beneficiare del Bonus Casa?
Il Bonus Casa è una detrazione IRPEF e può essere utilizzato, in presenza dei requisiti, non soltanto dal proprietario.
Tra i soggetti che possono normalmente beneficiare della detrazione troviamo:
- proprietario;
- nudo proprietario;
- titolare di usufrutto;
- titolare del diritto di uso o abitazione;
- locatario;
- comodatario;
- familiare convivente del possessore o detentore, quando sostiene effettivamente la spesa e ricorrono le condizioni previste;
- convivente di fatto nei casi previsti.
La detrazione spetta al soggetto che sostiene effettivamente la spesa e possiede un titolo idoneo oppure rientra nelle categorie ammesse.
Attenzione: poter detrarre non significa automaticamente avere il 50%
Nel 2026 la maggiorazione al 50% deve essere verificata con particolare attenzione in relazione al soggetto che sostiene la spesa e al suo titolo sull'abitazione principale.
Un familiare convivente, un locatario o un comodatario possono avere diritto alla detrazione in presenza dei requisiti, ma non acquisiscono automaticamente l'aliquota maggiorata riservata al proprietario o titolare di diritto reale nei casi previsti.
Le società possono utilizzare il Bonus Casa?
Il Bonus Casa ordinario è una detrazione IRPEF.
Una normale società soggetta a IRES, per esempio una SRL proprietaria di un immobile, non utilizza quindi il Bonus Casa ordinario nello stesso modo di una persona fisica.
Esistono fattispecie specifiche che devono essere valutate separatamente.
E le società possono utilizzare l'Ecobonus?
La platea dell'Ecobonus è più ampia.
Nel rispetto dei relativi requisiti possono rientrare anche soggetti titolari di reddito d'impresa, tra cui:
- imprenditori individuali;
- società di persone;
- società di capitali;
- professionisti;
- altri soggetti ammessi.
Per questi soggetti devono naturalmente essere verificati aliquote, requisiti e disciplina applicabili allo specifico caso.
Bonus Casa: quando serve ENEA?
Questo è uno dei punti più importanti.
Bonus Casa non significa automaticamente ENEA.
La trasmissione riguarda gli interventi agevolati mediante Bonus Casa che comportano risparmio energetico e/o utilizzo di fonti energetiche rinnovabili e rientrano nelle categorie previste.
All'interno della stessa ristrutturazione possono quindi esistere contemporaneamente:
Lavori Bonus Casa non soggetti a ENEAOpere agevolate che non rientrano tra gli interventi energetici da comunicare.
Lavori Bonus Casa soggetti a ENEAInterventi che comportano risparmio energetico o uso di fonti rinnovabili e rientrano nelle categorie previste.
Esempio: ristrutturazione interna
Una manutenzione straordinaria può comprendere:
- modifica della distribuzione interna;
- demolizione e costruzione di tavolati;
- spostamento della cucina;
- modifica del bagno;
- rifacimento degli impianti connesso alle opere;
- ripristino delle finiture.
Se l'intervento possiede i requisiti fiscali:
Bonus Casa → possibilemaENEA → non necessariamente
Attenzione a pavimenti e tinteggiature
Su una singola unità immobiliare una semplice:
- tinteggiatura;
- sostituzione del pavimento;
- manutenzione ordinaria;
non diventa automaticamente detraibile soltanto perché viene pagata mediante bonifico parlante.
Queste opere possono essere comprese nell'agevolazione quando risultano necessarie o conseguenti a un più ampio intervento agevolabile.
Non è quindi il semplice nome della lavorazione in fattura a generare il diritto alla detrazione.
Conta la natura complessiva dell'intervento.
Quali interventi Bonus Casa devono essere comunicati a ENEA?
Tra le categorie che possono richiedere comunicazione ENEA troviamo, quando ricorrono le condizioni:
- riduzione della trasmittanza di pareti, coperture e pavimenti;
- sostituzione di serramenti;
- pompe di calore;
- alcuni interventi sugli impianti;
- solare termico;
- fotovoltaico;
- sistemi di accumulo collegati agli interventi ammessi;
- altre tecnologie finalizzate al risparmio energetico o alle fonti rinnovabili.
Serramenti: ENEA sì o no?
Occorre verificare:
- ambiente delimitato;
- presenza di riscaldamento;
- caratteristiche del serramento;
- requisiti tecnici;
- agevolazione scelta.
Se il serramento viene agevolato con Ecobonus, viene utilizzato il relativo percorso ENEA.
Se viene utilizzato Bonus Casa e rientra tra gli interventi energetici da comunicare, si utilizza il percorso ENEA Bonus Casa.
Pompa di calore e climatizzatori
Le pompe di calore possono, in base alla situazione e ai requisiti, essere agevolate mediante Ecobonus oppure Bonus Casa.
Il semplice acquisto di un climatizzatore non determina automaticamente il diritto alla detrazione.
Bisogna verificare:
- tipologia dell'apparecchio;
- intervento effettivamente eseguito;
- impianto esistente;
- requisiti dell'agevolazione;
- documentazione tecnica.
Fotovoltaico
Il fotovoltaico è un ottimo esempio del fatto che ENEA non significa esclusivamente Ecobonus.
L'impianto fotovoltaico può rientrare, nei casi previsti, nel Bonus Casa.
Trattandosi di utilizzo di fonte rinnovabile, deve essere verificato anche l'adempimento ENEA Bonus Casa.
Cappotto, tetto e isolamento
Gli interventi di isolamento possono riguardare:
- pareti;
- coperture;
- solai;
- pavimenti disperdenti.
Quando agevolati come interventi energetici richiedono la verifica dei relativi:
- requisiti tecnici;
- limiti;
- eventuale Legge 10;
- pratica edilizia;
- comunicazione ENEA.
Caldaie a gas: attenzione alle informazioni vecchie
Dal 2025 le caldaie uniche alimentate a combustibili fossili sono state escluse dalle agevolazioni considerate.
Nel 2026 non deve quindi essere applicato automaticamente il vecchio ragionamento:
“cambio caldaia a gas → detrazione → ENEA”.
Sistemi differenti devono essere valutati sulla base della normativa vigente.
Detrazioni 2026: principali interventi, ENEA e massimali
| Intervento | Agevolazione | ENEA | Aliquota 2026 | Limite |
|---|---|---|---|---|
| Riqualificazione energetica globale | Ecobonus | Sì | 50% / 36% | Detrazione massima 100.000 € |
| Coibentazione involucro | Ecobonus | Sì | 50% / 36% | Detrazione massima 60.000 € |
| Serramenti | Ecobonus | Sì | 50% / 36% | Nel limite previsto per la relativa categoria |
| Solare termico | Ecobonus | Sì | 50% / 36% | Detrazione massima 60.000 € |
| Pompe di calore | Ecobonus | Sì | 50% / 36% | Detrazione massima 30.000 € |
| Sistemi ibridi ammessi | Ecobonus | Sì | 50% / 36% | Detrazione massima 30.000 € |
| Fotovoltaico | Bonus Casa | Sì | 50% / 36% | Limite complessivo di spesa 96.000 € per unità immobiliare |
| Accumulo collegato a fotovoltaico | Bonus Casa | Quando ricompreso nell'intervento da comunicare | 50% / 36% | Limite complessivo di spesa 96.000 € |
| Manutenzione straordinaria senza interventi energetici | Bonus Casa | Nessuna ENEA per quelle opere | 50% / 36% | Limite complessivo di spesa 96.000 € |
Limite di spesa e detrazione massima non sono la stessa cosa. Il limite di spesa indica l'importo sul quale applicare l'aliquota; la detrazione massima indica direttamente il beneficio fiscale massimo ottenibile per la categoria.
E nel 2027?
Alla data di aggiornamento dell'articolo, la normativa vigente prevede per il 2027 aliquote inferiori rispetto al 2026.
In linea generale il quadro attualmente previsto è:
36%per il proprietario o titolare di diritto reale nei casi previsti per l'abitazione principale.
30%negli altri casi.
Queste sono le aliquote attualmente previste.
La Legge di Bilancio di fine 2026 potrà modificare nuovamente il quadro.
Chi programma lavori o pagamenti nel 2027 dovrà quindi verificare la normativa aggiornata prima di effettuare le spese.
Bonus Casa: serve necessariamente una CILA?
No.
La necessità di una pratica edilizia e il diritto alla detrazione sono due verifiche differenti.
Il regime edilizio stabilisce se servono:
- edilizia libera;
- CILA;
- SCIA;
- Permesso di Costruire;
- altri titoli o autorizzazioni.
La normativa fiscale stabilisce invece se la spesa è agevolabile.
Può quindi esistere:
Intervento agevolabile in edilizia liberaNessun titolo viene creato artificialmente per accedere alla detrazione.
Intervento agevolabile con CILA o SCIA obbligatoriaIl titolo richiesto dalla natura delle opere deve essere predisposto correttamente.
Non deve essere presentata artificiosamente una CILA soltanto per ottenere la detrazione.
Ma se per le opere il titolo edilizio è obbligatorio, deve essere correttamente predisposto.
E la notifica preliminare di cantiere?
La notifica preliminare non nasce perché viene utilizzato il Bonus Casa.
È un adempimento derivante dalla normativa sulla sicurezza nei cantieri.
È prevista, tra gli altri casi, nei cantieri:
- con più imprese esecutrici, anche non contemporaneamente;
- che inizialmente non erano soggetti e successivamente diventano tali;
- con una sola impresa quando l'entità presunta raggiunge almeno 200 uomini-giorno.
Se l'adempimento è richiesto dalla normativa sulla sicurezza, deve essere effettuato indipendentemente dal bonus fiscale utilizzato.
ENEA e Legge 10 non sono la stessa cosa
Un equivoco molto frequente è:
“Ho fatto la Legge 10, quindi sono a posto anche con ENEA.”
Non è corretto.
La relazione energetica comunemente chiamata Legge 10 e la comunicazione ENEA hanno finalità differenti.
La Legge 10 riguarda il rispetto dei requisiti energetici dell'intervento previsti dalla normativa.
ENEA riguarda invece la trasmissione dei dati richiesta nell'ambito di determinate agevolazioni fiscali.
Può quindi essere necessario:
Prima dei lavori → Legge 10e successivamenteA fine lavori → ENEA
Una non sostituisce automaticamente l'altra.
La fattura è importante quanto la pratica ENEA
Evitare descrizioni generiche come:
“Lavori vari”
oppure:
“Lavori di ristrutturazione”.
La fattura deve contenere gli elementi fiscalmente obbligatori e, per una gestione chiara della detrazione, è opportuno che permetta di identificare:
- soggetto che sostiene la spesa;
- intervento eseguito;
- immobile interessato;
- fornitura o lavorazione;
- importi.
Esempio preferibile:
“Fornitura e posa di n. 5 serramenti in PVC presso l'unità immobiliare interessata…”
oppure:
“Fornitura e posa di pompa di calore aria-acqua, con indicazione di marca, modello e potenza, presso l'unità immobiliare interessata…”
Non tutti i dettagli tecnici sono necessariamente obbligatori ai fini IVA, ma descrizioni precise rendono molto più chiaro il collegamento:
Spesa→Intervento→Immobile→Agevolazione
Se uso più bonus
Se nello stesso cantiere vengono utilizzati Bonus Casa ed Ecobonus, è opportuno mantenere chiaramente separabili:
- lavorazioni;
- fatture;
- importi;
- bonifici;
- eventuali SAL;
- documentazione tecnica.
Il bonifico parlante
Per il privato il pagamento delle spese agevolate deve normalmente avvenire mediante l'apposito bonifico parlante previsto per le detrazioni.
Devono risultare:
- causale del versamento;
- riferimento alla relativa agevolazione;
- codice fiscale del beneficiario della detrazione;
- codice fiscale o partita IVA del soggetto che riceve il pagamento.
Quando vengono utilizzate agevolazioni differenti, anche i bonifici devono essere coerenti con il bonus attribuito alla spesa.
Molti istituti bancari distinguono direttamente:
Ristrutturazione ediliziaPer le spese attribuite al Bonus Casa.
Risparmio energetico / EcobonusPer le spese attribuite all'Ecobonus.
E se sbaglio bonifico?
Non considerare l'errore irrilevante.
Quando possibile, la soluzione più semplice è correggere tempestivamente il pagamento.
Esistono casi nei quali la normativa e la prassi consentono rimedi specifici, ma devono essere verificati puntualmente.
Posso utilizzare Bonus Casa ed Ecobonus nello stesso cantiere?
Sì.
Ma vale una regola fondamentale:
La stessa spesa non può essere detratta due volte.
Una lavorazione che potrebbe rientrare in più agevolazioni deve essere attribuita a un solo bonus.
Diverso è il caso di lavorazioni differenti.
Se ogni intervento possiede i relativi requisiti, possono essere utilizzati bonus diversi all'interno dello stesso cantiere.
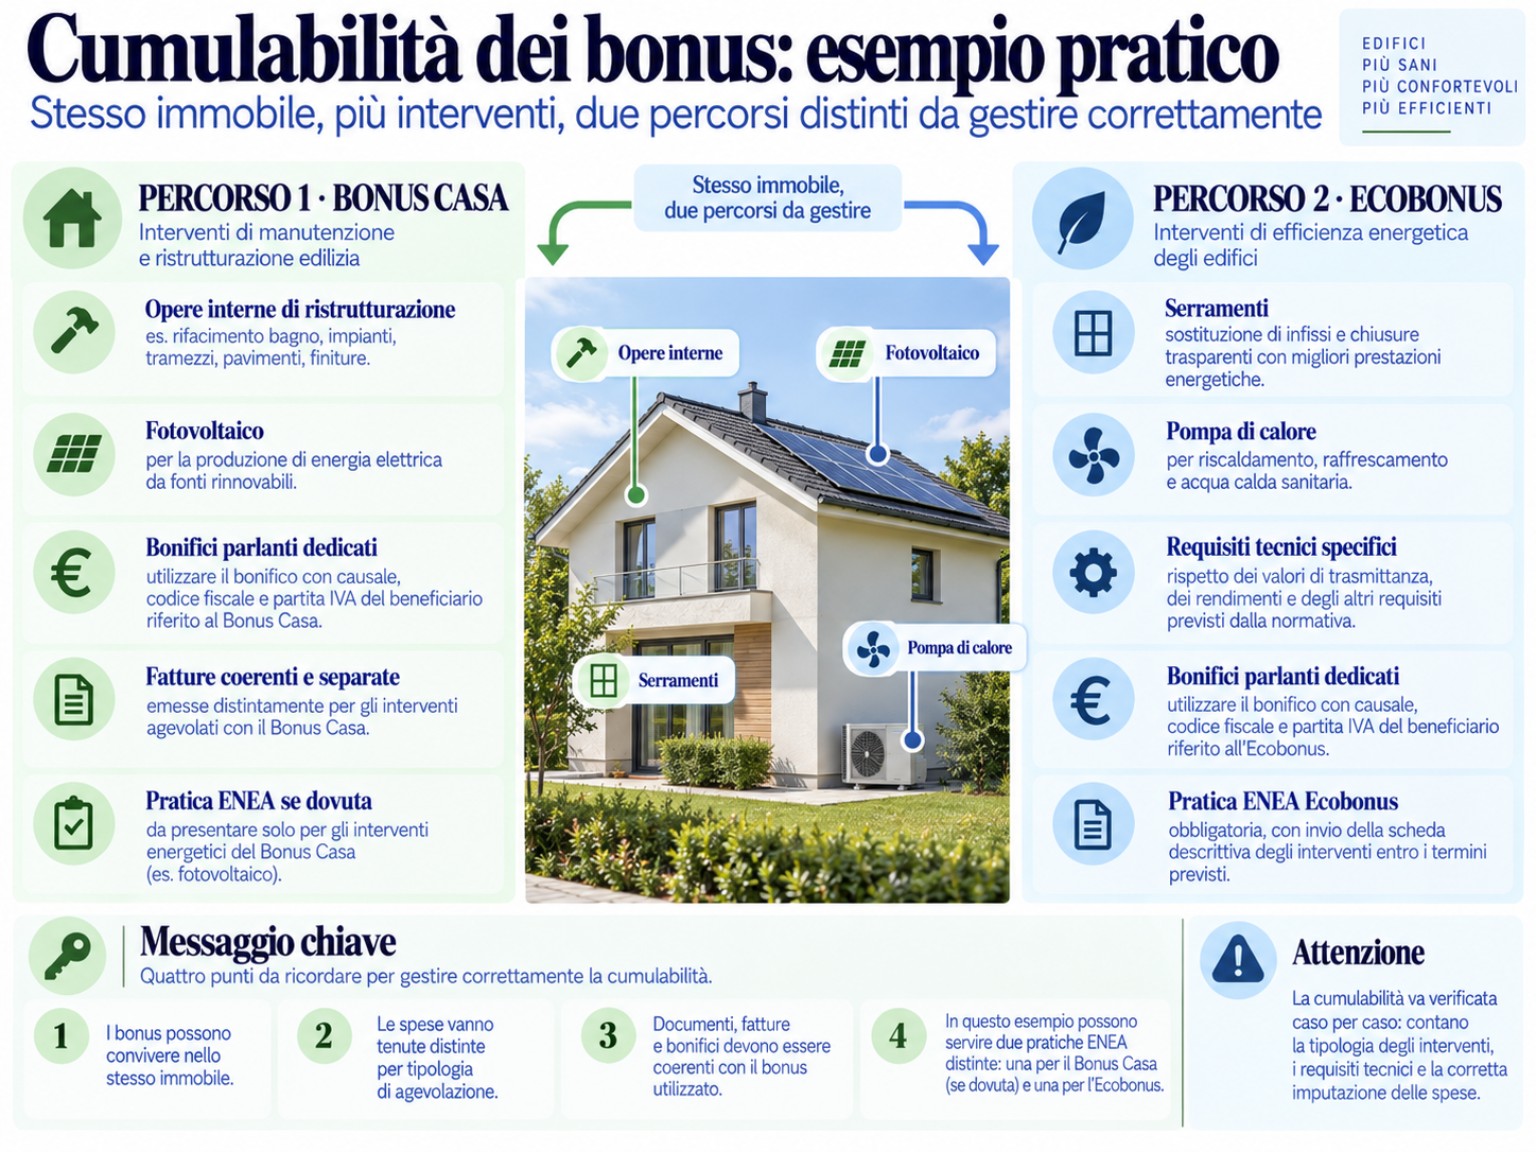
Un esempio pratico di cumulabilità
Immaginiamo che nel 2026 il proprietario intervenga sulla propria abitazione principale.
Spese:
- 25.000 € — opere interne di manutenzione straordinaria;
- 15.000 € — fotovoltaico e accumulo;
- 20.000 € — serramenti;
- 15.000 € — pompa di calore.
Per spiegare il meccanismo ipotizziamo che tutti gli interventi rispettino i requisiti richiesti.
Possibile inquadramento:
- opere interne → Bonus Casa;
- fotovoltaico e accumulo → Bonus Casa;
- serramenti → Ecobonus;
- pompa di calore → Ecobonus.
Quanti massimali?
Le opere interne e il fotovoltaico concorrono allo stesso plafond Bonus Casa.
25.000 + 15.000 = 40.000 €
Non 96.000 € + 96.000 €.
Quante pratiche ENEA?
In questo esempio:
- ENEA Bonus Casa per fotovoltaico + accumulo.
- ENEA Ecobonus per serramenti + pompa di calore.
Le opere interne non producono una terza ENEA.
4 gruppi di lavorazioni→2 agevolazioni fiscali→2 percorsi ENEA
Quanto tempo c'è per presentare ENEA?
Il termine ordinario è:
90 giorni dalla data di fine lavori.
Non confondere la fine lavori con:
- data della fattura;
- data del bonifico;
- data di apertura della CILA.
Nel 2026 il portale ENEA ha inoltre avuto aggiornamenti specifici.
Per gli interventi iniziati dal 4 febbraio 2026 e conclusi prima del 25 giugno 2026 è stata prevista una particolare decorrenza del termine collegata all'operatività del portale aggiornato.
Per gli interventi successivi si applica il termine ordinario secondo le regole previste.
È sempre opportuno controllare gli avvisi ENEA dell'anno interessato.
E se dimentico ENEA?
Occorre distinguere Ecobonus e Bonus Casa.
Ecobonus
Quando sono trascorsi i 90 giorni, in presenza dei presupposti previsti può essere possibile utilizzare la remissione in bonis.
La sanzione prevista è:
250 euro.
Questo non significa:
“dimentico ENEA, pago 250 euro e sono sempre a posto”.
La remissione in bonis può essere utilizzata soltanto quando ricorrono i requisiti previsti e nei termini consentiti.
Bonus Casa
La situazione è differente.
Per Bonus Casa la mancata o tardiva trasmissione ENEA non determina di per sé, secondo i chiarimenti dell'Agenzia delle Entrate, la perdita della detrazione.
Questo non significa però che la comunicazione sia facoltativa.
Se l'intervento rientra tra quelli soggetti alla trasmissione, l'adempimento rimane previsto.
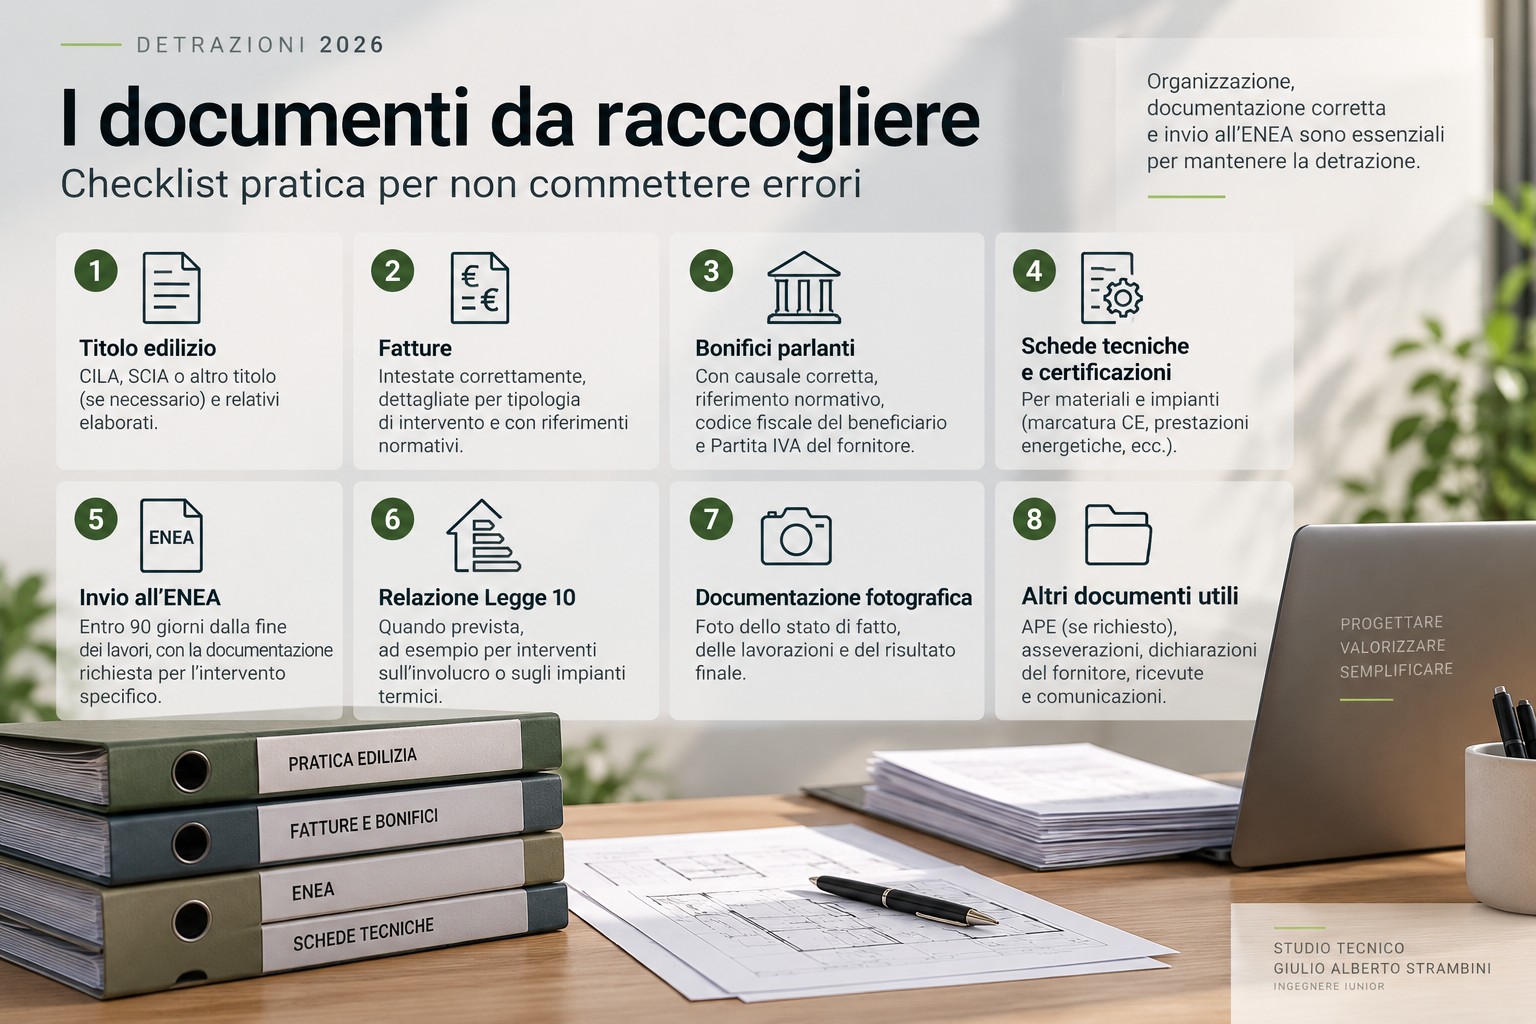
Che documenti bisogna conservare?
A seconda dell'intervento possono essere necessari:
- titolo edilizio, se previsto;
- fatture;
- bonifici parlanti;
- schede tecniche;
- certificazioni;
- documentazione dei produttori;
- dichiarazioni di conformità;
- eventuale Legge 10;
- eventuale APE;
- asseverazioni;
- documentazione fotografica;
- ricevuta ENEA;
- CPID;
- altra documentazione fiscale e tecnica.
Chi può compilare ENEA?
Non sempre è obbligatorio che l'invio materiale venga effettuato da un tecnico.
In alcuni casi il beneficiario può procedere direttamente.
In altri casi servono:
- calcoli;
- asseverazioni;
- verifiche di trasmittanza;
- requisiti impiantistici;
- documentazione tecnica predisposta da un professionista abilitato.
Poter accedere autonomamente al portale non significa quindi che non esistano requisiti tecnici da verificare.
Cosa succede dopo l'invio?
Al termine della trasmissione viene generata la documentazione con il relativo CPID.
La ricevuta deve essere conservata insieme alla documentazione dell'intervento.
Ricevuta ENEA ≠ approvazione fiscale definitiva.
Il diritto alla detrazione dipende dal rispetto complessivo dei requisiti.
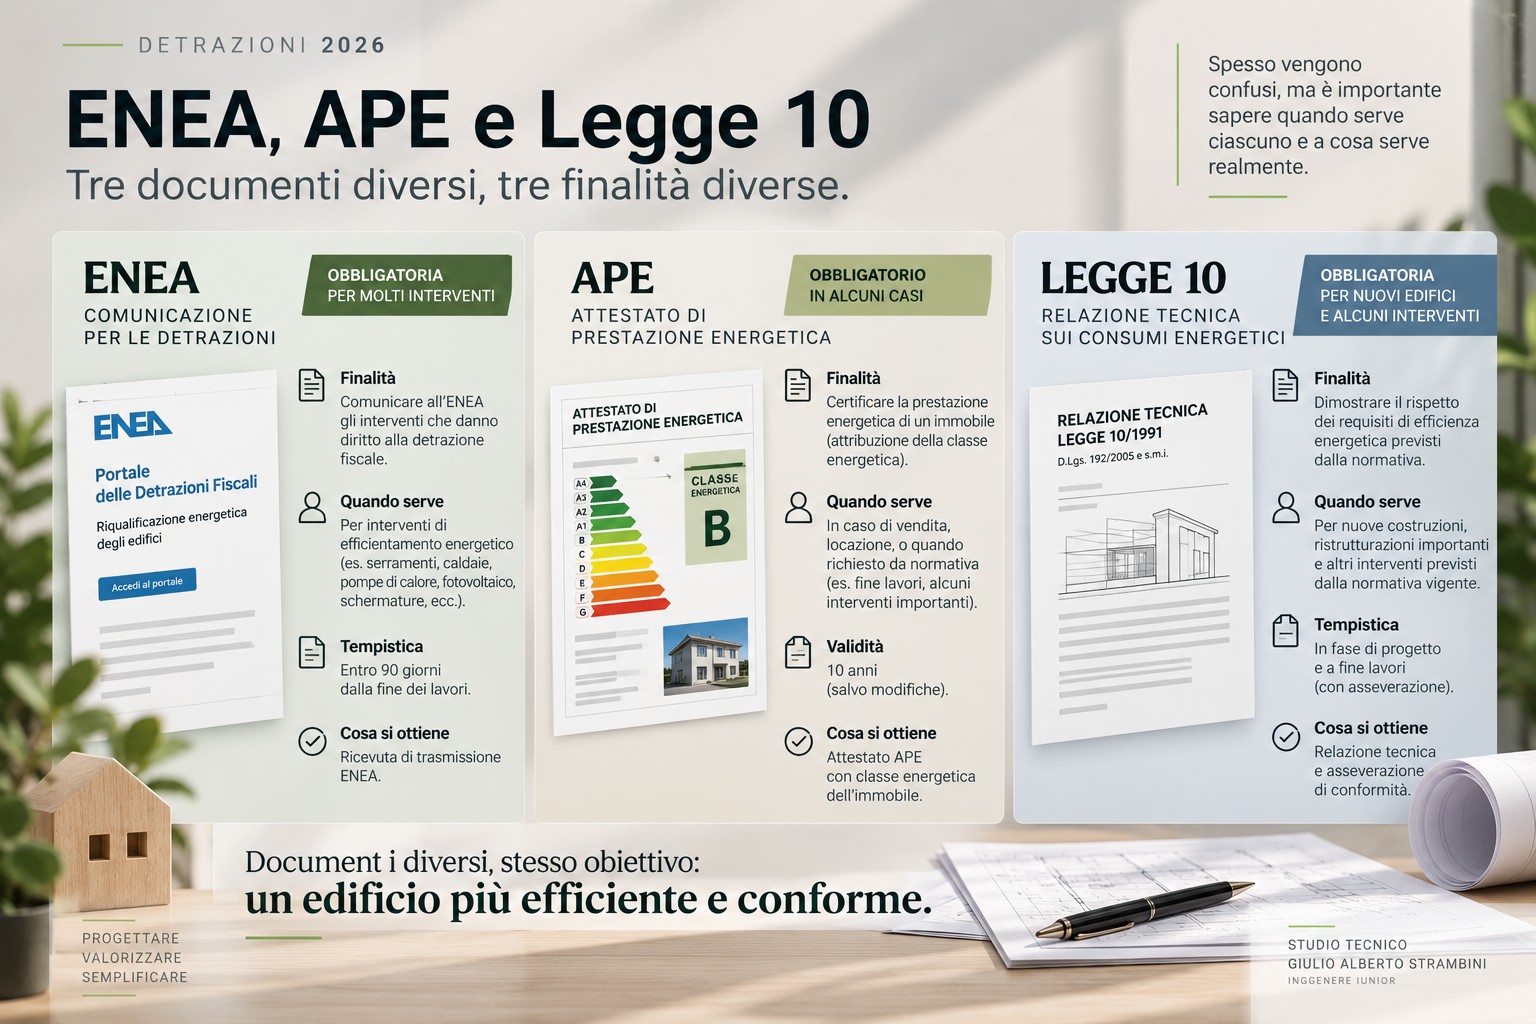
ENEA, APE e Legge 10 sono tre cose diverse
ENEAComunicazione collegata a determinate detrazioni fiscali per interventi energetici.
APEAttestato di Prestazione Energetica dell'immobile richiesto nelle situazioni previste dalla normativa.
Legge 10
Relazione energetica progettuale utilizzata per verificare i requisiti richiesti dalla normativa per determinati interventi.
Possono essere necessari:
- solo ENEA;
- Legge 10 + ENEA;
- APE + ENEA;
- Legge 10 + APE + ENEA;
- oppure nessuno dei tre.
Uno non sostituisce automaticamente gli altri.
Quando può essere utile una verifica preventiva?
Può essere particolarmente utile quando:
- ci sono più lavorazioni;
- si utilizzano Bonus Casa ed Ecobonus;
- viene installato fotovoltaico;
- vengono sostituiti serramenti;
- viene installata una pompa di calore;
- vengono realizzati isolamenti;
- non è chiaro se serva una pratica edilizia;
- sono presenti più imprese;
- può essere necessaria la Legge 10;
- non è chiaro come predisporre fatture e bonifici;
- alcuni pagamenti cadranno nel 2027;
- stanno scadendo i 90 giorni;
- ENEA è stata dimenticata.
Il momento migliore per verificare bonus e documentazione non è dopo aver effettuato tutti i pagamenti.